上一篇文章中,我们聊到了中国企业在土耳其投资时,怎么选一家靠谱的律师事务所。文章发出去之后,有几位客户和朋友来问我们:除了房地产和贸易,土耳其还有什么值得关注的方向?
说实话,这个问题我们自己也一直在想。土耳其房地产一直是中国客户比较关注的投资方向,这没错,但这两年我们明显感觉到,来咨询金融科技的人变多了。有做支付的老客户问牌照怎么申请,也有做电商的客户想了解本地有没有合适的收购标的。所以今天这篇文章,我们就专门聊聊土耳其的金融科技行业,它现在是什么状态,中国企业的机会在哪里,以及如果要落地,大概有哪些路可以走。
土耳其金融科技:从新兴市场到成熟生态
金融科技在土耳其经济中的位置
如果你关注土耳其的创业圈,会发现一个很明显的趋势:金融科技已经是这里最热的方向,没有之一。2025年,金融科技和游戏两个行业加起来,拿走了土耳其创业投资总额的68%。金融科技自己一年吸引了大约2.2亿美元的投资,同比增长10%左右。
这个数字放在全球看不算大,但考虑到土耳其市场的体量,它已经不是靠烧钱堆规模的阶段,而是有了一批能自己站稳的公司。
比如做支付的Sipay,估值已经到8.75亿美元,拥有土耳其最大的线下POS网络之一。再比如投资平台Midas,2025年完成了8000万美元的B轮融资,这是土耳其金融科技迄今最大的一笔单轮融资,平台上有350万投资者,可以一站式买卖伊斯坦布尔交易所的股票、美国股市、共同基金和加密货币。
这些公司的共同点是:不是简单复制欧美产品,而是在本地市场扎得很深,产品和技术架构都有国际竞争力。
央行在基础设施层面的关键布局
土耳其金融科技有一个绕不开的基础设施:央行搭的FAST系统。
简单说,这是一个即时转账系统,配合一个叫KOLAS的寻址系统,用户可以直接用手机号、邮箱或者身份证号转账,不需要输入一长串IBAN账号。这套系统2021年上线,到2024年底已经有2470万个人用户。
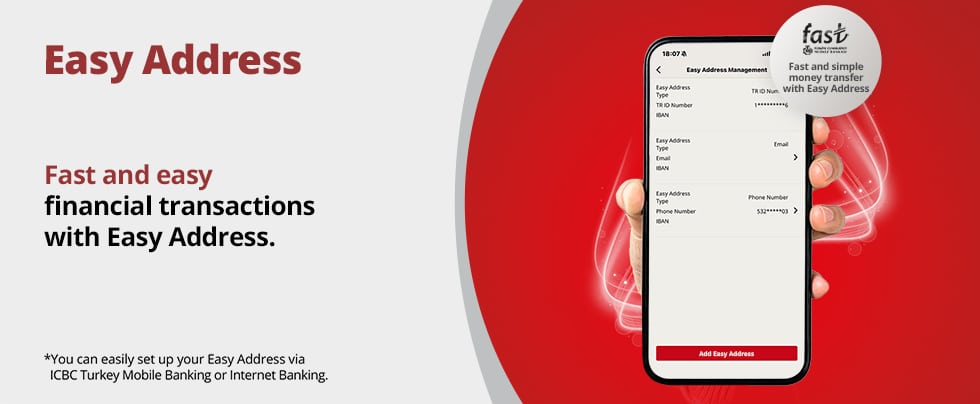
这件事的重要性在于,它让土耳其的支付创新可以绕开Visa和Mastercard的网络。对于本土金融科技公司来说,这意味着更低的清算成本和更快的产品迭代速度。对于外国投资者来说,这意味着土耳其的支付基础设施不是完全依附于国际卡组织的,有自己的独立性。
另外,开放银行框架在2025年进入了深度执行阶段。API标准化和互操作性被强制推行,金融科技公司接入银行数据的门槛大幅降低。这为嵌入式金融打开了很大的产品空间。
土耳其的监管环境,比外界普遍认知的更成熟
客户来咨询时,问得最多的问题之一就是‘这个市场的政策稳不稳定’。土耳其在这方面的表现,比大多数新兴市场要好。
中央银行和银行监管与监督局在过去十几年里,一直是先把规则定好,而不是等出了问题再补救。2024到2025年,加密资产的主法和配套法规陆续落地,交易所的最低资本要求、托管标准都写得清清楚楚,58家主要实体已经正式声明寻求合规运营。这意味着数字资产在土耳其已经从灰色地带被纳入了正式监管框架。
对经历过中国监管周期波动的金融科技从业者来说,这种规则清晰的价值不言而喻。规则清晰,企业才敢做长期投入。
中国企业已经入场,布局深度超出预期
蚂蚁国际与Trendyol的合作值得重点关注
2025年7月,蚂蚁国际和土耳其电商平台Trendyol、无人机制造商Baykar,还有阿布扎比主权财富基金ADQ签署了一份谅解备忘录,计划一起做一个土耳其本土的金融科技平台。
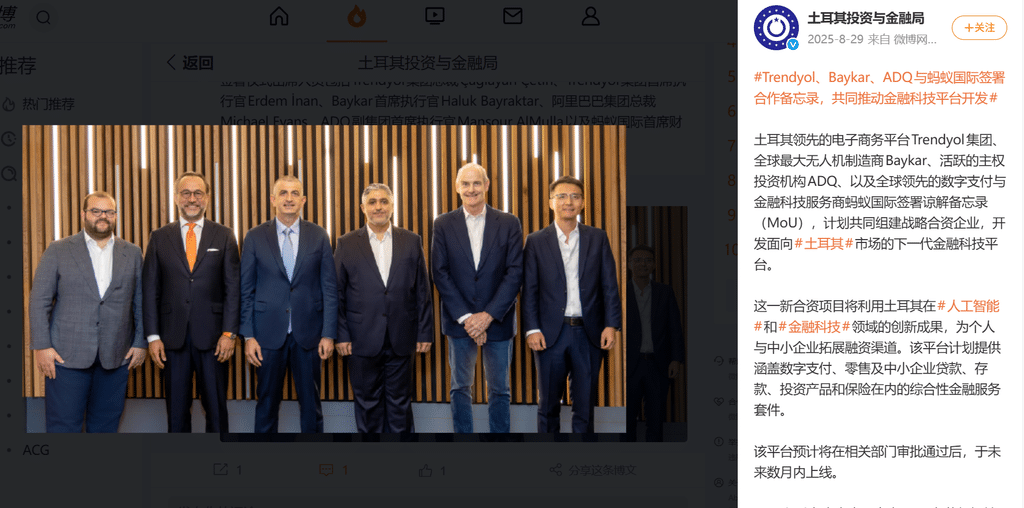
这个平台要做的业务包括数字支付、贷款、存款、投资和保险,重点服务个人用户和Trendyol平台上的中小企业卖家。Trendyol集团董事长在签约时说得很直接,目的就是让金融服务更容易获取,尤其是平台上的25万家卖家。技术上,会结合Trendyol的电商场景、Baykar的人工智能和网络安全能力,以及蚂蚁国际的金融科技经验。
这件事的意义不在于交易金额,备忘录本身不涉及具体投资额,而在于它验证了一条路径:中国企业不需要自己从零申请牌照、跟本土公司正面竞争,而是可以用自己的技术能力嵌入本土生态,借别人的场景和流量落地。
为什么选择土耳其
我们跟客户聊的时候,经常被问到这个问题:东南亚、中东、拉美都在谈出海,为什么选土耳其?
我们的回答通常是三个原因。
第一,市场够大,但还没饱和。 土耳其8600万人口,智能手机渗透率很高,电商还在快速增长。这个体量足以支撑一个金融科技公司跑通商业模式,但竞争烈度远低于中国市场。国内常见的模式,在这里可能还没人做过。
第二,规则清楚。 刚才已经聊过,土耳其的监管框架相对稳定和透明。对于要做长期投入的企业,这一点比短期的税收优惠重要得多。
第三,位置好。 土耳其横跨欧亚,跟欧盟有关税同盟关系,跟中东和中亚有历史和文化纽带。官方说法是,从土耳其出发,4小时飞行半径可以覆盖大约16亿人口的市场。对于想在全球布局的中国金融科技企业,土耳其既可以做终端市场,也可以做区域运营中心。
没有蚂蚁国际的体量,还有哪些切入点
不是每家公司都有蚂蚁国际的体量。对于中小型中国金融科技企业,我们觉得以下几个方向有差异化的机会:
AI风控和反欺诈。 土耳其金融科技投资现在的一个核心主题就是AI在自动化和安全基础设施上的应用。KPMG土耳其的金融科技负责人明确说过,欺诈预防和信用评分中的AI应用是2026年的核心投资主题。中国企业在海量交易数据中积累的风控模型,在这里有直接的技术输出价值。
跨境支付。 土耳其和欧洲、中东之间有很大的贸易结算和侨汇需求。土耳其本土的金融科技公司正在从“本地成功故事”转向“基础设施出口”,SoftPOS、白标电子货币平台和B2B解决方案都在向新兴市场输出。中国企业在跨境支付领域的经验,可以跟这个趋势结合。
数字银行和BaaS的技术架构。 土耳其的服务模式银行框架2024年才开放首个牌照,数字银行还处于早期。中国在数字银行运营和技术架构上的积累,可以通过技术解决方案输出的方式参与。
落地路径与实操要点
先别急着申请牌照
我们理解很多客户的第一反应是“先拿个牌照再说”。但坦白讲,对于大多数中国企业,直接申请土耳其的支付或银行牌照,时间和资本成本都不划算。土耳其的支付和电子货币活动受《第6493号法律》管辖,要求本地持牌结构、运营准备、信息系统控制和持续的监管沟通,整套流程走下来不是小事。
蚂蚁国际和Trendyol的模式更值得参考:用自己的技术能力或特定解决方案,跟有场景、有用户的本土企业合作。这样起步更快,风险也更可控。
并购是一个值得关注的切入方式
土耳其金融科技的并购活动在加速。2026年第一季度就有两笔值得注意的交易:QNB eSolutions以500万美元收购了开放银行和在线收款方案商Ödüyo,Neo Yatırım以200万美元收购了金融科技初创Ortak的90.5%股权。大型金融机构收购敏捷型金融科技公司的趋势很明显。
对于中国企业,通过战略收购获取本土团队、牌照和技术能力,是一条可行的路。但有一点需要提前考虑:土耳其竞争法在2026年2月更新了科技企业并购的申报门槛,金融科技等领域的境内营业额门槛从10亿里拉降到了2.5亿里拉。这意味着更多中型交易会进入反垄断审查,交易结构设计要提前把这一块纳入考量。
定位:做技术伙伴,而非市场征服者
最后说一点我们的观察。中国金融科技企业在土耳其的比较优势,在于工程能力、风控技术和运营效率,不在于资本规模或品牌认知。土耳其本土的Sipay、Midas、Papara已经建立了很强的品牌和用户基础,中国企业在这里不具备在中国市场那种网络效应。
所以我们的建议是:把自己定位成土耳其金融科技生态的技术基础设施提供者,而不是终端消费者品牌。这个定位的逻辑基础是,土耳其金融科技行业本身正在从“消费者产品”向“基础设施出口”转型,中国企业的能力结构跟这个方向是匹配的。
写在最后
土耳其金融科技的投资逻辑,不在于成本优势,这里没有成本优势。逻辑在于制度成熟度降低了长期投资的风险,同时市场规模和区域辐射力足以支撑有意义的商业回报。
对于中国金融科技企业,土耳其不是“下一个东南亚”,而是一个需要深度本土化、技术驱动、耐心资本的市场。蚂蚁国际的布局是一个好的开始,但真正的考验在执行层面,以及中国企业是否愿意放弃“快速复制”的惯性,以长期投入的心态参与一个正在走向成熟的生态。
如果你正在考虑布局土耳其金融科技市场,或者想了解具体的牌照申请、公司设立、并购合规等问题,欢迎随时联系我们。我们律师事务所专注于帮中国企业在土耳其把法律和合规的事情理清楚,你们可以把精力放在业务本身。