前些天有位做跨境支付的客户来伊斯坦布尔出差,约我们在Besiktas附近喝了杯咖啡。他看过我们之前那篇土耳其金融科技投资的文章,来之前做了不少功课,但坐下来聊了没多久,还是绕回了那个最实际的问题:“牌照应该自己申请,还是通过收购持牌机构来获取?”
这一篇,就专门聊聊土耳其金融科技并购这件事。
申请与收购金融牌照的时间成本对比
下面从周期、资本、费用、材料和持续合规几个角度,对两条路径做个直接对比。
| 从零申请牌照 | 收购持牌机构 | |
| 全流程周期 | 12–18个月(两阶段:原则性批准 + 系统建设与审计) | 3–6个月(以股权过户审批为核心) |
| 监管审批关键节点 | 央行原则性批准 → 信息系统审计 → 运营批准 | 央行股权转让事先批准(触发门槛:10%、20%、33%、50%) |
| 最低资本要求(电子货币机构) | 1.05亿里拉(2026年6月30日起执行) | 按交割日标准计算,需确保目标公司权益资本持续达标 |
| 最低资本要求(支付机构) | 账单支付:2000万里拉;其他支付机构:4000万里拉 | 同上,需以交割时点的最新标准核算 |
| 专业费用 | 约15万–30万美元(法律、咨询、系统建设) | 交易金额的1%–3%(视交易结构而定) |
| 核心材料/条件 | 土耳其本地A.Ş.公司设立文件、股东适格性证明、资金来源说明、信息系统本地化方案、央行保证金 | 收购协议、最终受益所有人披露、适格性测试文件、反垄断申报(如触发)、股权过户申请 |
| 信息系统要求 | 主要和次要系统须部署在土耳其境内 | 目标公司现有系统通常已合规,但收购后整合需评估 |
| 股东审查 | 持股10%及以上或拥有董事会提名权者,须通过“适当人选”测试 | 同样适用,审查对象为收购方最终受益所有人 |
| 持续合规义务 | 权益资本持续持有、央行定期报告、每半年自有资金计算 | 与申请路径相同,收购后承接目标公司全部合规义务 |
还有一点容易被忽略:电子货币机构的最低资本,两年内从4000万里拉涨到了1.05亿里拉,涨幅超过一倍半。
土耳其央行这么做,不只是为了应对通胀,而是在有意把从零申请的门槛抬高。对于正在考虑收购的企业,这意味着尽调时必须确认目标公司的权益资本是否已经按新标准补足。如果目标公司自己都没跟上新门槛,收购完成后你需要立刻注入资金,这笔钱要提前算进交易预算里。
中资企业的先行案例
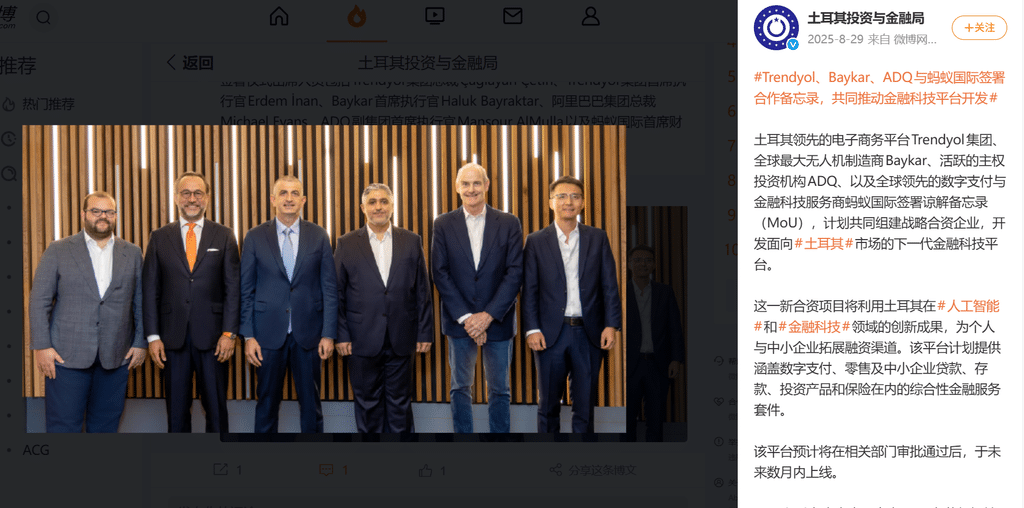
阿里巴巴是中资企业中最早通过收购获取土耳其金融牌照的。2026年6月,阿里通过旗下DSM集团(Trendyol的控股实体),从澳大利亚Zip和土耳其OYAK集团手中收购了消费金融公司Zip Finansman的全部股权。Zip持有土耳其BDDK颁发的消费金融牌照,客户超过1000万,商户合作伙伴超过10万个,年交易额约190亿美元。
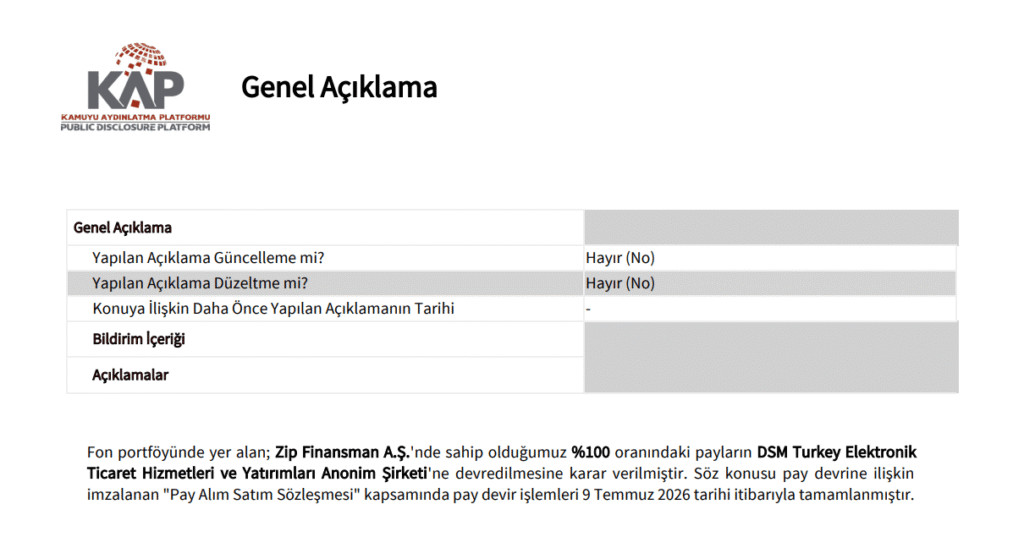
这笔收购的逻辑很清晰:阿里在土耳其已经有Trendyol这个电商入口,但要把金融服务做起来,光靠支付合作不够,还需要一张自己的消费金融牌照。从零申请的时间成本太高,直接收购Zip,一步到位。
另一个值得注意的动态来自腾讯。2026年4月,腾讯参与了哈萨克斯坦金融科技公司Kaspi.kz的少数股权收购,以约5.18亿美元购入了Kaspi 3.2%的股份。Kaspi在2024年底已经收购了土耳其电商平台Hepsiburada的多数股权,并且在2026年6月获得了土耳其银行监管局(BDDK)的批准,收购土耳其持牌银行Rabobank A.Ş.。
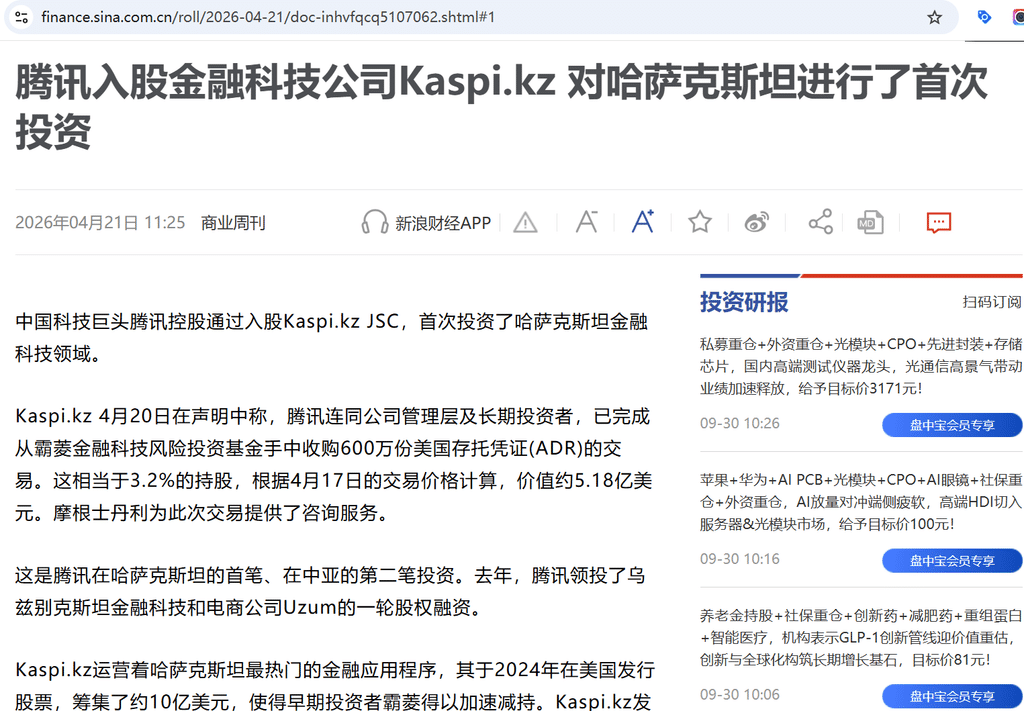
腾讯没有直接买土耳其的牌照,而是通过投资一家已经在土耳其深度布局的区域性金融科技平台,间接参与了这个市场。这也是一种可行的路径:如果直接收购标的的难度较大,可以先通过投资已在该市场布局的平台来参与。
土耳其金融科技并购的市场动态
土耳其金融科技的并购活动,从2026年以来的几笔交易就能看出明显升温。
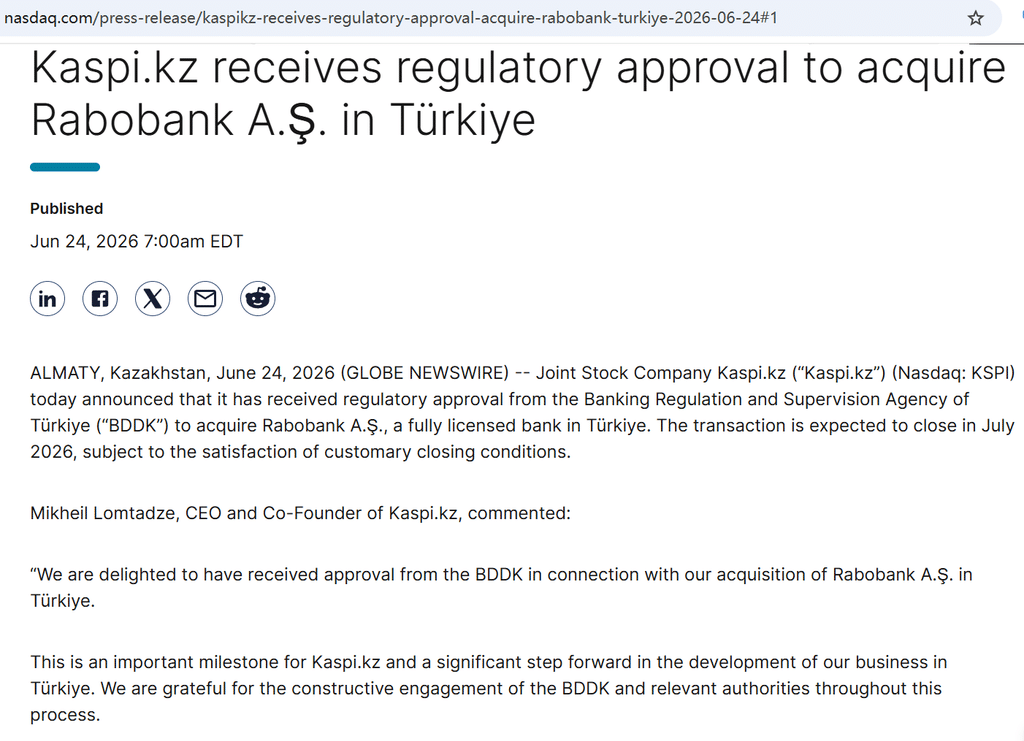
2026年6月,哈萨克斯坦金融科技集团Kaspi.kz获得土耳其银行监管局(BDDK)批准,收购土耳其持牌银行Rabobank A.Ş.。Kaspi.kz在土耳其已经持有电商平台Hepsiburada的86.74%股份,加上这张银行牌照,Kaspi.kz 在土耳其的业务版图就有了完整的金融牌照基础。
同一个月,Freedom Holding Corp.也拿到了BRSA对收购Turkish Bank A.Ş. 99.32%股权的批准。这家在纳斯达克上市的国际金融服务集团,在土耳其已经有经纪和资本市场业务,收购银行是为了搭建一个完整的金融服务平台。
这两笔交易有一个共同点:收购方都不是土耳其本土企业,而是区域性金融科技集团。它们进入土耳其市场的方式,不是从零申请牌照,而是直接买下已经持牌的机构。
收购持牌机构的核心合规要点
如果选择通过收购获取牌照,有几个问题需要提前想清楚。
第一,股权转让需要监管事先批准。 在土耳其,收购持牌支付或电子货币机构,如果持股比例触及或跨越10%、20%、33%、50% 这些门槛,必须事先获得央行(CBRT)的许可。审批的对象包括收购方的最终受益所有人,监管会审查你的背景、财务稳健性、资金来源,以及对这家机构的后续计划。文件准备充分的话,审批周期大概在3到6个月。
第二,最低资本要求要按交割日的标准算,不是申请日。土耳其对金融牌照的最低资本要求并非固定不变,而是随政策持续调整。目前支付机构的最低资本在1100万里拉以上,电子货币机构在2750万里拉以上,而且会随通胀和政策调整。如果你在尽职调查时看到的目标公司资本充足,不代表交割时还够。针对这种动态调整的问题,需要在交易文件中提前设置应对机制。
第三,数据必须放在土耳其境内。土耳其法规要求持牌机构的主要和次要信息系统都放在土耳其境内。如果你的全球技术架构是集中式云部署,收购完成后需要为土耳其单独做一套本地化方案。这不仅是技术层面的工作,更需要在预算和时间表上提前安排。
第四,反垄断申报的适用门槛已调整。土耳其竞争管理局在2026年2月更新了并购申报门槛。科技企业(包括金融科技)的规则调整为:如果目标公司是在土耳其设立的科技企业,且土耳其营业额超过2.5亿里拉(约550万欧元),就需要申报。这个门槛比之前的10亿里拉低了很多,意味着更多中型并购将进入审查范围。
值得关注的收购标的类型
从实操经验来看,中国企业在土耳其可以重点关注以下几类收购标的。
第一类是持有支付或电子货币牌照的中小型机构。 这类公司通常有成熟的技术系统和合规流程,但受限于资本实力或市场能力,增长遇到瓶颈。收购后,你可以注入资金,把它的牌照能力对接到自己的业务上。
第二类是消费金融或“先买后付”平台。阿里收购Zip Finansman就是这个逻辑。如果你在土耳其有电商或贸易业务,消费金融牌照可以直接跟你的交易流程打通。
第三类是母公司战略重心不在土耳其、有意出售的持牌实体。比如汇丰在2026年7月宣布正在审视其土耳其零售银行业务,市场上传出阿联酋国民银行正在洽谈收购。这类标的的特点是有牌照、有基础,但母公司战略重心不在土耳其,愿意出售。
给中国企业的几点建议
土耳其金融科技并购的核心逻辑,不是捡便宜,而是用资本换时间,用收购换一个合规身份。
从零申请一张牌照,你要面对的是12到18个月的等待、不断上调的资本门槛、以及一个对你完全陌生的监管体系。而收购一家已经持牌的公司,你买到的是监管关系、合规团队、技术系统,以及一个已经被验证过的商业模式。
代价当然也有:你需要支付溢价,需要处理股权转让的审批,需要解决数据本地化和团队整合的问题。但这些成本,和从零搭建一套合规体系相比,往往是更可控的。
如果你正在评估进入土耳其金融科技市场的路径,或者手上已经有看中的标的,想进一步了解收购流程和监管审批的具体要求,欢迎联系 Kurucuk & Associates 中国业务团队。我们的并购律师团队长期服务中国企业,从前期尽调到交割后的合规落地,都可以全程提供中土跨境法律服务。